


تکلیف مالیاتی دفاتر اسناد رسمی در تنظیم سند را دیگر نمیتوان فقط با مقررات قدیمی قانون مالیاتهای مستقیم توضیح داد. با لازمالاجرا شدن قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، مبنای محاسبه و وصول مالیات برخی معاملات ملکی تغییر کرد و ماده ۴ این قانون نقش محوری پیدا کرد.
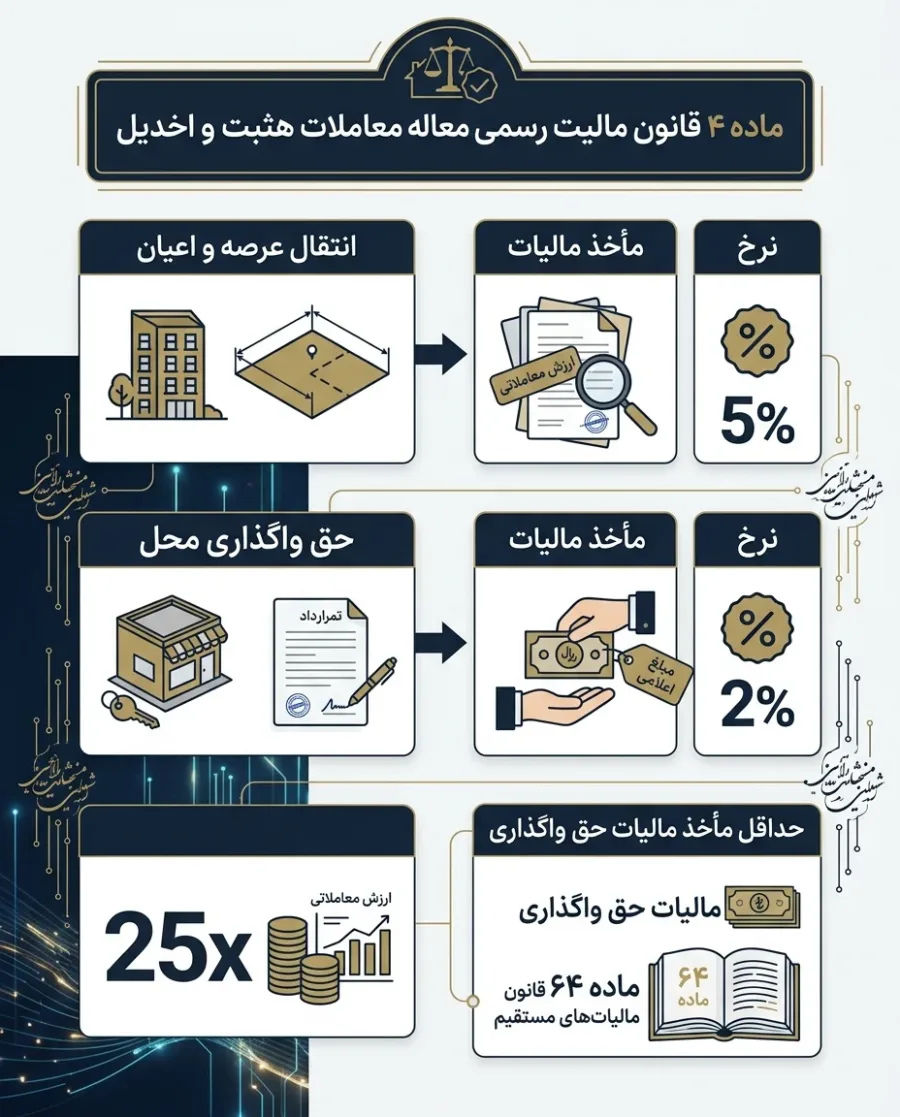
مهمترین حکم مالیاتی نقلوانتقال عین املاک و حق واگذاری محل در دفترخانه، ماده ۴ قانون الزام است. در انتقال عین، مالیات ۵ درصد ارزش معاملاتی است. در حق واگذاری محل، مالیات اصولاً ۲ درصد وجوه دریافتی اعلامی است. در صلح عمری، نوع عوض تعیین میکند که مالیات هنگام تنظیم سند وصول شود یا پس از فوت. جزئیات مأخذ، زمان تعلق و نحوه اجرا باید با مقررات و بخشنامههای جاری تطبیق داده شود.
برای مراجعهکننده، سؤال معمول این است: «مالیات سند را چه کسی محاسبه و دریافت میکند؟» برای سردفتر، مسئله پیچیدهتر است. کدام مالیات باید اخذ شود؟ مأخذ محاسبه آن چیست؟ اگر سامانه با قانون یا اطلاعات واقعی ملک تطبیق نداشت، مسئولیت با کیست؟
این مقاله با رویکردی حقوقی و اجرایی، مرز میان تکلیف قانونی سردفتر، مسئولیت مؤدی مالیاتی، وظیفه سازمان امور مالیاتی و نقش سامانههای الکترونیکی را روشن میکند.
آیا سردفتر مسئول پرداخت مالیات معامله است؟
خیر؛ مالیات نقلوانتقال متعلق به معامله و ذینفع مالیاتی است. اما قانون در مواردی سردفتر را مکلف کرده است مالیات مقرر را محاسبه کند، از ذینفع وصول کند و از طریق سامانه قانونی بپردازد. بنابراین باید میان «بدهکار اصلی مالیات» و «شخصی که قانوناً مأمور وصول و اجرای تکلیف است» تفاوت گذاشت.
این تفکیک از نظر مسئولیت حقوقی اهمیت زیادی دارد. سردفتر نمیتواند مالیاتی را که قانوناً باید پیش از تنظیم سند وصول شود نادیده بگیرد. از سوی دیگر، نمیتوان هر اختلاف میان مؤدی و سازمان امور مالیاتی را خودبهخود بدهی شخصی سردفتر دانست.
به بیان دقیقتر، دفترخانه در این فرآیند نقطه اتصال میان معامله، مؤدی، سازمان امور مالیاتی و سامانه ثبت الکترونیک اسناد است. همین جایگاه مسئولیت سردفتر را حساس میکند، بدون آنکه ماهیت مالیات متعلق به معامله را تغییر دهد.
بسیاری از مراجعان تصور میکنند هر مبلغی که هنگام تنظیم سند به دفترخانه پرداخت میشود «هزینه دفترخانه» است. در حالی که بخشی از این وجوه ممکن است مالیات یا عوارض قانونی باشد که دفترخانه فقط وظیفه وصول و انتقال آن به حساب مربوط را دارد.
ماده ۴ قانون الزام چه تکلیفی برای دفترخانه ایجاد کرده است؟
ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، دفتر اسناد رسمی را مکلف کرده است هنگام ثبت انتقال عین یا حق واگذاری محل، مالیات مقرر را بر اساس مأخذ قانونی محاسبه و از طریق سامانه پرداخت الکترونیک وصول کند. این حکم، مبنای اصلی مالیات نقلوانتقال املاک در فرآیند جدید ثبت رسمی است.
قانون میان «انتقال عین» و «انتقال حق واگذاری محل» تفاوت گذاشته است. بنابراین نمیتوان برای همه اسناد ملکی یک فرمول واحد در نظر گرفت. نوع حق منتقلشده و ماهیت حقوقی سند، در تعیین مأخذ مالیات اثر مستقیم دارد.
انتقال عین شامل عرصه و اعیان است. در حق واگذاری محل، قانون مصادیقی مانند حق کسب و پیشه، سرقفلی و حقوق ناشی از موقعیت تجاری و اداری را در نظر گرفته است.
| نوع انتقال | مأخذ مالیات | نرخ قانونی | اقدام دفترخانه |
|---|---|---|---|
| انتقال عین ملک؛ عرصه و اعیان | ارزش معاملاتی ملک | ۵٪ | محاسبه، وصول و ثبت اطلاعات در سامانه |
| انتقال حق واگذاری محل | وجوه دریافتی اعلامی مالک یا صاحب حق (بیش از ۲۵ برابر ارزش معاملاتی عین) | ۲٪ | محاسبه، وصول و ثبت اطلاعات در سامانه |
| حق واگذاری محل با مبلغ اعلامی کمتر از حد قانونی | حداقل مأخذ مقرر در تبصره ۱ ماده ۴ (۲۵ برابر ارزش معاملاتی عین) | ۲٪ | محاسبه بر مبنای مأخذ قانونی |
| صلح عمری معوض واقعی | ارزش معاملاتی ملک (مواد ۵۹ و ۶۳ ق.م.م) | ۵٪ | وصول هنگام تنظیم سند؛ توضیح کامل |
مبنای این جدول ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول و برای ردیف آخر، مواد ۵۹ و ۶۳ قانون مالیاتهای مستقیم است. جزئیات اجرایی و تاریخ تعلق مالیات، حسب مورد باید با آخرین بخشنامهها و مقررات سازمان امور مالیاتی تطبیق داده شود.
آیا ماده ۱۸۷ قانون مالیاتهای مستقیم هنوز مبنای مالیات دفترخانه است؟
خیر. ماده ۱۸۷ قانون مالیاتهای مستقیم سالها مبنای مهمی برای فرآیند مالیاتی معاملات رسمی بود، اما با لازمالاجرا شدن قانون الزام به ثبت رسمی معاملات اموال غیرمنقول نسخ شده است. بنابراین استناد به متن قدیمی ماده ۱۸۷ بدون توجه به تاریخ معامله و مقررات جدید، به تحلیل نادرست میرسد.
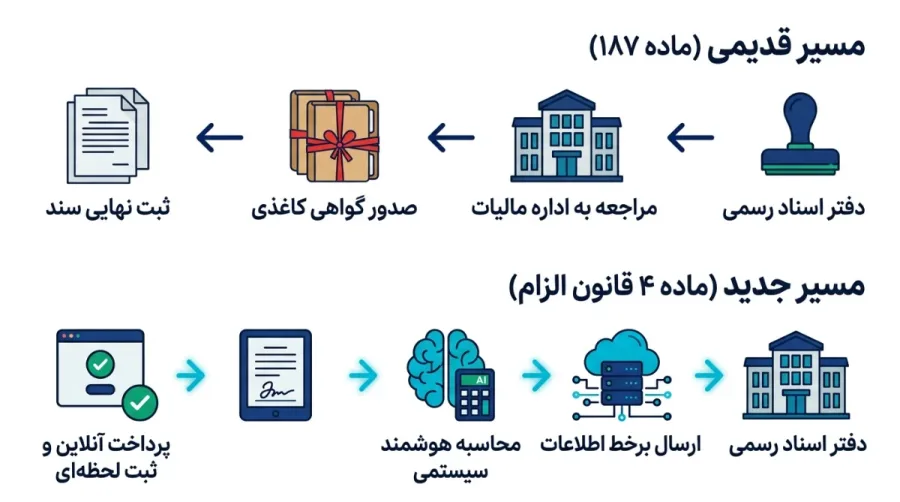
پیش از تغییر نظام حقوقی، ماده ۱۸۷ دفترخانه را مکلف میکرد پیش از ثبت، اقاله یا فسخ برخی معاملات، موضوع را به اداره امور مالیاتی اعلام کند و پس از اخذ گواهی انجام معامله، سند را تنظیم کند. این سازوکار سالها بخشی از فرآیند عادی تنظیم اسناد ملکی بود.
قانون الزام این ساختار را تغییر داد و برای مالیات نقلوانتقال عین و حق واگذاری محل، سازوکار مستقیمتری پیشبینی کرد: محاسبه و اخذ مالیات از طریق سامانه پرداخت الکترونیک و ثبت اطلاعات در سامانه ثبت الکترونیک اسناد.
سازمان امور مالیاتی نیز در بخشنامه شماره ۲۰۰/۶۳۰۰۲/د مورخ ۱۴۰۳/۰۸/۲۶، ضمن تشریح نحوه اجرای احکام مالیاتی قانون الزام، نسخ ماده ۱۸۷ و مقررات مرتبط را مورد توجه قرار داده است. بنابراین در تحلیل حقوقی امروز باید میان «معاملات پیش از لازمالاجرا شدن قانون الزام» و «معاملات مشمول مقررات جدید» تفکیک کرد.
نکته حقوقی مهم: تاریخ معامله در تحلیل مقررات مالیاتی اهمیت دارد. نسخ یک مقرره به این معنا نیست که همه آثار و رسیدگیهای دورههای قبل نیز خودبهخود از بین رفته است. پروندههای قدیمی باید با توجه به تاریخ تعلق مالیات و مقررات حاکم در همان زمان بررسی شوند.
سامانه ثبت الکترونیک اسناد چه نقشی در مالیات سند دارد؟
سامانه ابزار اجرای تکلیف قانونی است، اما وجود سامانه بهخودیخود ماهیت قانون را تغییر نمیدهد. در نظام جدید، محاسبه و وصول مالیات نقلوانتقال در ارتباط مستقیم با سامانه پرداخت الکترونیک و سامانه ثبت الکترونیک اسناد انجام میشود.
در گذشته بخش قابل توجهی از فرآیند مالیاتی معاملات ملکی میان دفترخانه و اداره امور مالیاتی انجام میشد. اکنون هدف قانونگذار حرکت به سمت فرآیندی برخط و کمواسطهتر است.
در چنین ساختاری، اطلاعات ملک، نوع انتقال، مبلغ اعلامی و سایر دادههای مؤثر بر مالیات باید تا حد امکان با اطلاعات رسمی و قابل استناد تطبیق داشته باشد. خطای اطلاعاتی یا اختلال سامانه میتواند مستقیماً بر امکان تنظیم سند اثر بگذارد.
اصل مهم در اجرای قانون این است: سامانه باید مجری قانون باشد، نه جایگزین قانون. اگر اطلاعات سامانه با واقعیت حقوقی پرونده یا حکم صریح قانون تعارض پیدا کند، مسئله فقط یک «خطای فنی» نیست و ممکن است به یک مسئله حقوقی و حتی انتظامی تبدیل شود.
-
تشخیص نوع سند
انتقال عین، حق واگذاری محل، صلح یا عمل حقوقی دیگر
-
تعیین مأخذ مالیات
ارزش معاملاتی یا وجوه اعلامی، حسب نوع انتقال
-
محاسبه مالیات
اعمال نرخ قانونی بر مأخذ
-
پرداخت الکترونیک
وصول از طریق سامانه پرداخت قانونی
-
ثبت اطلاعات سند
درج اطلاعات پرداخت در سامانه ثبت الکترونیک اسناد
اگر سامانه مالیاتی یا ثبتی با قانون مغایرت داشته باشد، مسئولیت سردفتر چیست؟
سردفتر باید مقررات قانونی و دستورالعملهای معتبر را رعایت کند و فقط بر اساس خروجی سامانه، حکم قانونی را نادیده نگیرد. با این حال، تشخیص تعارض میان سامانه و قانون یک موضوع حقوقی است و باید با مستندات پرونده و مقررات جاری انجام شود.
یکی از دشوارترین وضعیتها زمانی است که سردفتر از نظر قانونی امکان تنظیم سند را دارد، اما سامانه به علت نقص داده، عدم اعلام ارزش معاملاتی، خطای اطلاعاتی یا اشکال ارتباطی اجازه ادامه فرآیند را نمیدهد.
قانون الزام برای یکی از این وضعیتها، یعنی عدم اعلام بهموقع ارزش معاملاتی موضوع ماده ۶۴ قانون مالیاتهای مستقیم، در تبصره ۲ ماده ۴ حکم مشخصی دارد: در شرایط مقرر، سردفتر مجاز به تنظیم و ثبت سند است و سردفتر و منتقلالیه نسبت به مالیات نقلوانتقال ملک تعهدی نخواهند داشت.
بنابراین همه اختلالات سامانه یکسان نیستند. باید مشخص شود مشکل از کدام بخش است، قانون برای آن وضعیت چه حکمی دارد و آیا مسئولیت قانونی سردفتر باقی است یا خیر.
تحلیل سردفتری: در فرآیند الکترونیکی، مستندسازی اهمیت بیشتری پیدا کرده است. اگر مانع تنظیم سند ناشی از سامانه باشد، ثبت دقیق وضعیت، مستندات و اقدامات انجامشده در تشخیص مسئولیتهای بعدی تعیینکننده است.
آیا مالیات نقلوانتقال ملک همان مالیات بر ارزش افزوده یا مالیات بر مستغلات است؟
خیر. این عناوین مالیاتی را نباید با یکدیگر یکی دانست. مالیات نقلوانتقال ملک یا حق واگذاری محل فقط به معامله و انتقال حق مربوط است. مالیات و عوارض ارزش افزوده یا مالیات مستغلات در چارچوب مقررات خاص خود و نسبت به موارد مشمول اعمال میشود.
برای دفاتر اسناد رسمی، نظام مالیات بر ارزش افزوده نیز الزامات اجرایی خاصی دارد. به موجب تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده و آییننامه اجرایی آن، دفاتر اسناد رسمی در زمره مؤدیانی هستند که پرداخت برخی مالیاتها و عوارض مرتبط با صدور صورتحساب و ارائه خدمت، سازوکار ویژهای دارد.
به همین دلیل، هنگام محاسبه هزینه تنظیم سند باید چند قلم را از هم جدا کرد: مالیات نقلوانتقال، حقالثبت، حقالتحریر، عوارض و مالیات و عوارض ارزش افزوده در موارد مشمول. ترکیب این مبالغ بسته به نوع سند و مقررات زمان تنظیم آن متفاوت است.
آیا همه اسناد رسمی مشمول یک نوع مالیات هستند؟
خیر. نوع سند و ماهیت حقوقی عملی که در دفترخانه ثبت میشود، تعیین میکند چه مالیات یا عوارضی باید بررسی و وصول شود. انتقال قطعی ملک با وکالت، رهن، اقرار، تعهد، تقسیمنامه یا سایر اسناد یکسان نیست.
برای مثال، در سند انتقال عین ملک، مالیات نقلوانتقال عین مطرح است. در انتقال سرقفلی یا سایر حقوق مشمول حق واگذاری محل، مبنای ماده ۴ متفاوت خواهد بود. در برخی اسناد نیز اساساً مالیات نقلوانتقال به شکل سند بیع قطعی مطرح نیست. نمونه روشن آن صلح عمری است که در بخش بعد بررسی شده است.
به همین دلیل نمیتوان یک «فرمول ثابت مالیات دفترخانه» برای همه اسناد ارائه کرد. تشخیص عنوان حقوقی سند، نوع مال، حق منتقلشده و مقررات حاکم در تاریخ تنظیم سند، مقدم بر محاسبه مبلغ است.
دفتر اسناد رسمی ۶۶۲ تهران برای دسترسی آسانتر به نمونهها و اطلاعات اسناد، بخش فرم اسناد مالی و مجموعه اسناد تخصصی را در سایت ارائه کرده است.
مالیات صلح عمری چگونه محاسبه میشود؟ تفاوت صلح معوض و بلاعوض
در صلح عمری بلاعوض، مالیات درآمد اتفاقی پس از فوت یا پایان حق انتفاع از متصالح گرفته میشود (کد استعلام ۱۵). در صلح عمری معوض واقعی، مالیات نقلوانتقال ۵ درصد ارزش معاملاتی هنگام تنظیم سند پرداخت میشود و بعداً درآمد اتفاقی تعلق نمیگیرد (کد ۳۸). عوض ناچیز مثل نبات یا نمک، از نظر مالیاتی همان بلاعوض است.
یکی از موضوعات مهم در تنظیم اسناد صلح عمری، تفاوت آثار مالیاتی صلح معوض و بلاعوض است. برخلاف تصور رایج، همه اسناد صلح عمری از نظر مالیاتی وضعیت یکسانی ندارند. نوع عوض در سند بر زمان تعلق مالیات و مسئولیت مالیاتی متصالح در آینده تأثیر مستقیم دارد.
بر اساس بخشنامه شماره ۲۳۰/۵۸۸۸/د مورخ ۱۳۹۷/۰۲/۱۷ سازمان امور مالیاتی کشور و احکام مواد ۵۹، ۶۳، ۱۱۹ و ۱۲۲ قانون مالیاتهای مستقیم، باید میان سه وضعیت تفکیک کرد.
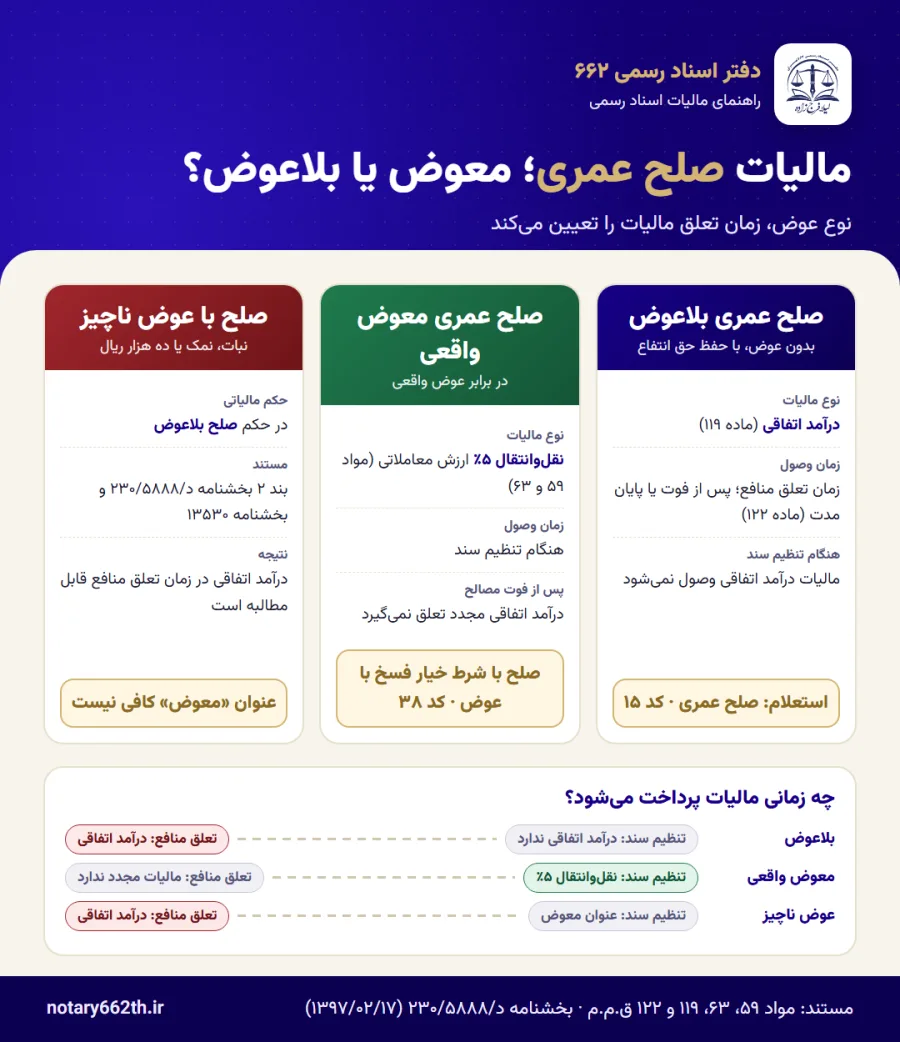
۱. صلح عمری بلاعوض؛ تعلق مالیات درآمد اتفاقی در آینده
اگر مالک، عین ملک را بدون دریافت عوض به دیگری صلح کند، اما حق انتفاع و استفاده از منافع ملک را تا پایان عمر برای خود محفوظ نگه دارد، مطابق ماده ۱۲۲ قانون مالیاتهای مستقیم، مالیات درآمد اتفاقی در زمان تنظیم سند وصول نمیشود.
در این حالت، متصالح در تاریخ تعلق منافع، یعنی پس از فوت صاحب حق انتفاع یا انقضای مدت مقرر، مشمول مالیات بر درآمد اتفاقی موضوع ماده ۱۱۹ قانون مالیاتهای مستقیم خواهد بود.
بنابراین صلح عمری بلاعوض به معنای معافیت مالیاتی متصالح نیست؛ بلکه وصول مالیات درآمد اتفاقی به زمان تعلق منافع موکول میشود. در فرآیند استعلام مالیاتی، این نوع انتقال با عنوان صلح عمری و کد ۱۵ شناخته میشود.
۲. صلح عمری معوض واقعی؛ پرداخت مالیات نقلوانتقال در زمان تنظیم سند
اگر صلح با حفظ حق انتفاع مادامالعمر، در برابر عوض واقعی انجام شود، مطابق ماده ۶۳ قانون مالیاتهای مستقیم و بخشنامه شماره ۲۳۰/۵۸۸۸/د، انتقال مشمول مالیات نقلوانتقال موضوع ماده ۵۹ خواهد بود.
در این وضعیت، مالیات نقلوانتقال به نرخ پنج درصد ارزش معاملاتی ملک در زمان تنظیم سند وصول میشود.
از آنجا که متصالح در برابر تحصیل ملک عوض واقعی پرداخت کرده است، انتقال از مصادیق دریافت مال بلاعوض و درآمد اتفاقی موضوع ماده ۱۱۹ محسوب نمیشود. بنابراین با فوت مصالح و پایان حق انتفاع عمری، مالیات درآمد اتفاقی مجددی به متصالح تعلق نخواهد گرفت. این تفاوت از مهمترین آثار مالیاتی انتخاب صلح معوض واقعی بهجای صلح بلاعوض است.
۳. صلح با مالالصلح ناچیز؛ چرا درج نبات یا نمک کافی نیست؟
گاهی در اسناد صلح عنوان «صلح معوض» درج میشود، اما مالالصلح مبلغی ناچیز یا مالی با ارزش بسیار اندک است؛ مانند یک شاخه نبات، یک سیر نمک یا ده هزار ریال.
مطابق بند ۲ بخشنامه شماره ۲۳۰/۵۸۸۸/د و بخشنامه شماره ۱۳۵۳۰ سازمان امور مالیاتی، چنین عوضهایی از نظر مالیاتی عوض واقعی تلقی نمیشوند و انتقال در حکم صلح بلاعوض خواهد بود.
صرف درج عنوان «صلح معوض» در سند یا پرداخت مالیات نقلوانتقال، مانع بررسی ماهیت واقعی معامله توسط اداره امور مالیاتی نیست. اگر صلح با حفظ منافع عمری و عوض صوری یا ناچیز انجام شده باشد، اداره امور مالیاتی میتواند در زمان تعلق منافع، مقررات مالیات بر درآمد اتفاقی را نسبت به متصالح اعمال کند.
۴. انتخاب نوع استعلام مالیاتی در تنظیم سند صلح عمری
در تنظیم سند صلح عمری، نوع استعلام مالیاتی باید با ماهیت واقعی انتقال مطابقت داشته باشد.
| نوع صلح | گزینه استعلام | کد | مالیات و زمان وصول |
|---|---|---|---|
| صلح عمری بلاعوض | صلح عمری | ۱۵ | درآمد اتفاقی (ماده ۱۱۹)؛ در زمان تعلق منافع طبق ماده ۱۲۲ |
| صلح عمری معوض واقعی | صلح با شرط خیار فسخ با عوض | ۳۸ | نقلوانتقال ۵٪ ارزش معاملاتی (ماده ۵۹)؛ هنگام تنظیم سند |
| صلح با عوض ناچیز یا صوری | در حکم بلاعوض | — | درآمد اتفاقی در زمان تعلق منافع قابل مطالبه است |
در صلح عمری بلاعوض، گزینه صلح عمری با کد ۱۵ انتخاب میشود و مالیات درآمد اتفاقی مطابق ماده ۱۲۲ به زمان تعلق منافع موکول خواهد شد.
اما در صلح عمری معوض واقعی، بر اساس شیوه اجرایی مورد بحث در بخشنامه، استفاده از گزینه «صلح با شرط خیار فسخ با عوض» با کد ۳۸ برای وصول مالیات نقلوانتقال موضوع ماده ۵۹ مطرح است. در این شیوه، گزینه صلح عمری در استعلام مالیاتی فعال نمیشود تا انتقال از نظر مالیاتی در ردیف صلح بلاعوض با حفظ منافع قرار نگیرد.
۵. نتیجه کاربردی برای تنظیمکنندگان سند و متعاملین
تفاوت مالیاتی صلح عمری معوض و بلاعوض فقط به مبلغی که روز تنظیم سند پرداخت میشود محدود نیست؛ بلکه بر تعهدات مالیاتی متصالح پس از فوت مصالح نیز اثر میگذارد.
- در صلح عمری بلاعوض یا صلح با عوض ناچیز، مالیات درآمد اتفاقی در زمان تعلق منافع مطرح خواهد شد.
- در صلح عمری معوض واقعی، مالیات نقلوانتقال موضوع ماده ۵۹ هنگام تنظیم سند پرداخت میشود و به دلیل معوض بودن انتقال، مالیات درآمد اتفاقی مجددی پس از فوت مصالح به متصالح تعلق نمیگیرد.
- مهمواقعی بودن عوض، درج صحیح آن در سند و انتخاب نوع استعلام مالیاتی متناسب با معامله، از مهمترین ملاحظات تنظیم اسناد صلح عمری است.
- مواد ۵۹، ۶۳، ۱۱۹ و ۱۲۲ قانون مالیاتهای مستقیم
- بخشنامه شماره ۲۳۰/۵۸۸۸/د مورخ ۱۳۹۷/۰۲/۱۷ سازمان امور مالیاتی کشور
- بخشنامه شماره ۱۳۵۳۰ سازمان امور مالیاتی کشور
فرآیند مالیاتی تنظیم سند در دفترخانه در عمل چگونه انجام میشود؟
فرآیند از تشخیص نوع سند و بررسی وضعیت ملک آغاز میشود و پس از تعیین مأخذ مالیاتی، محاسبه، پرداخت و ثبت اطلاعات، به تنظیم و ثبت نهایی سند میرسد. بنابراین مالیات بخشی جدا از فرآیند تنظیم سند نیست و در بسیاری از اسناد ملکی یکی از مراحل اصلی آن است.
مراجعهکننده نیز نقش مهمی دارد. ارائه اطلاعات ناقص یا نادرست درباره مبلغ معامله، حق واگذاری، کاربری یا وضعیت حقوقی ملک، محاسبه مالیات را با مشکل مواجه میکند.
-
تشخیص ماهیت سند و نوع انتقال
مشخص میشود سند دقیقاً چه اثری دارد: انتقال عین، انتقال حق واگذاری محل، صلح یا عمل حقوقی دیگر.
-
بررسی اطلاعات ملک و مأخذ مالیاتی
اطلاعات ملک، مالکیت، ارزش معاملاتی و سایر دادههای مؤثر بررسی میشود.
-
محاسبه مالیات و عوارض مرتبط
مبلغ مالیات بر اساس مقررات مربوط و نرخ قانونی محاسبه میشود.
-
پرداخت الکترونیکی وجوه قانونی
مالیات از طریق مسیر قانونی و سامانه پرداخت الکترونیک پرداخت میشود.
-
ثبت اطلاعات و تنظیم سند رسمی
اطلاعات پرداخت در فرآیند ثبت الکترونیکی درج و سند رسمی تنظیم میشود.
مسئولیت مالیاتی سردفتر دقیقاً تا کجاست؟
مسئولیت سردفتر در وهله نخست، اجرای تکالیفی است که قانون در فرآیند تنظیم سند بر عهده دفترخانه گذاشته است؛ از جمله رعایت مأخذ قانونی، وصول وجوه مقرر و ثبت اطلاعات لازم. این مسئولیت را باید از مسئولیت مؤدی نسبت به اصل بدهی مالیاتی جدا کرد.
اگر سردفتر برخلاف حکم صریح قانون سندی را بدون انجام تکلیف مالیاتی لازم ثبت کند، موضوع از جنبههای مالیاتی، اداری یا انتظامی قابل بررسی است. اما اگر اختلاف ناشی از تشخیص بدهی مالیاتی مؤدی، اختلاف در اطلاعات اعلامی یا تصمیم مرجع مالیاتی باشد، نمیتوان بدون بررسی شرایط پرونده آن را به تخلف سردفتر نسبت داد.
از سوی دیگر، سردفتر نمیتواند به استناد اینکه «سامانه چنین عددی نشان داده است» از مسئولیت رعایت قانون شانه خالی کند. سامانه ابزار اجرای مقررات است و خروجی آن باید در چارچوب قانون تفسیر شود.
به همین دلیل، مهمترین ابزار دفاعی و حرفهای دفترخانه در فرآیندهای مالیاتی، ثبت دقیق اقدامات، مستندات، پرداختها، استعلامها و وضعیت سامانه است. هرچه فرآیند قابل ردیابیتر باشد، تشخیص مسئولیتها دقیقتر خواهد بود.
آیا مالیات سند همیشه بر اساس مبلغ واقعی معامله محاسبه میشود؟
خیر. «قیمت مورد توافق طرفین» الزاماً همان «مأخذ قانونی مالیات» نیست. در انتقال عین، ماده ۴ قانون الزام ارزش معاملاتی را مبنای محاسبه قرار داده است.
بنابراین ممکن است ملک در بازار با مبلغی بسیار بالاتر از ارزش معاملاتی معامله شود، اما مالیات نقلوانتقال عین بر اساس مأخذی که قانون تعیین کرده محاسبه شود.
در حق واگذاری محل وضعیت متفاوت است. قانون مبلغ دریافتی اعلامی مالک یا صاحب حق را مبنا قرار داده، اما برای جلوگیری از اعلام مبالغ غیرواقعی یا بسیار پایین، حداقل مأخذ قانونی نیز پیشبینی کرده است.
نتیجه آنکه برای پاسخ به سؤال «مالیات سند چقدر است؟» دانستن قیمت ملک کافی نیست. نوع حق منتقلشده، ارزش معاملاتی و مقررات حاکم در تاریخ انتقال نیز باید مشخص باشد.
مشکل اصلی نظام مالیاتی دفاتر اسناد رسمی در کجاست؟
چالش اصلی فقط تعدد مقررات نیست؛ مسئله زمانی ایجاد میشود که قانون، بخشنامه، اطلاعات سامانه و وضعیت واقعی ملک با یکدیگر همراستا نباشند. در چنین شرایطی، سردفتر باید هم سند را دقیق و قانونی تنظیم کند و هم الزامات سامانهای را رعایت نماید.
تجربه عملی دفاتر نشان میدهد دیجیتالی شدن فرآیندها بهتنهایی مشکل را حل نمیکند. سامانه زمانی خطا و اختلاف را کاهش میدهد که دادههای پایه آن دقیق، بهروز و قابل اتکا باشند و دستگاههای مختلف برداشت واحدی از مقررات داشته باشند.
در غیر این صورت، ممکن است مراجعهکننده با ملکی دارای وضعیت حقوقی روشن وارد دفترخانه شود، اما تنظیم سند به دلیل عدم تطابق یک داده سامانهای متوقف شود. این وضعیت هم هزینه اجتماعی دارد و هم مسئولیت سردفتر را در معرض ابهام قرار میدهد.
از دیدگاه حقوق عمومی، راهحل این مشکل انتقال مسئولیت سامانه به سردفتر نیست؛ بلکه ایجاد سازوکار روشن برای اصلاح خطا، اعتراض، ثبت سوابق و پاسخگویی دستگاه متولی داده است.
مقررات مالیاتی دفاتر اسناد رسمی چه اثری بر مردم دارد؟
پرداخت مالیات و تکمیل فرآیند مالیاتی، بخشی از مسیر قانونی انتقال رسمی ملک است و باید پیش از نهایی شدن سند، وضعیت آن روشن شود. بهتر است مراجعهکننده پیش از حضور در دفترخانه، درباره مدارک، نوع سند و وضعیت مالیاتی معامله اطلاعات کافی داشته باشد.
همچنین نباید تصور کرد هر مبلغی که دفترخانه اعلام میکند درآمد دفترخانه است. در رسید هزینه سند، اقلام مختلفی وجود دارد که هرکدام ماهیت حقوقی متفاوتی دارند.
برای کاهش رفتوآمد، دفتر اسناد رسمی ۶۶۲ تهران امکان ارسال اطلاعات و مدارک را از طریق سیستم رزرو و ارسال مدارک فراهم کرده است تا پیش از مراجعه حضوری، اطلاعات اولیه سند بررسی شود. آشنایی با خدمات دفترخانه نیز کمک میکند عنوان حقوقی مناسب سند را پیش از شروع فرآیند مشخص کنید.
آیا قراردادهای پیشفروش نیز مشمول پرداخت مالیات هستند؟
خیر. پیشفروش با انتقال قطعی ملک یکسان نیست و تنظیم رسمی آن به معنای پرداخت مالیات نقلوانتقال نیست. به حکم ماده ۵ قانون پیشفروش ساختمان، این سند در دفاتر اسناد رسمی و بدون ارائه گواهی مالیاتی تنظیم میشود. با این حال، ماهیت حقوقی هر قرارداد و آثار مالیاتی آن باید پیش از تنظیم سند بررسی شود.
قانون پیشفروش ساختمان و مقررات جدید ثبت رسمی، جایگاه دفاتر اسناد رسمی را در تنظیم رسمی این قراردادها مهم کردهاند. در سایت دفتر اسناد رسمی ۶۶۲ تهران، صفحه تخصصی پیشفروش و مسائل حقوقی آن در دسترس است.
در پروندههای پیچیده، تفکیک دقیق میان «تعهد به انتقال»، «پیشفروش»، «انتقال قطعی»، «مشارکت در ساخت» و «واگذاری حقوق ناشی از قرارداد» پیششرط تحلیل صحیح مالیاتی است.
برای کاهش اختلافات مالیاتی دفاتر اسناد رسمی چه باید کرد؟
راهحل اصلی، ایجاد وحدت رویه میان قانون، سازمان امور مالیاتی، سازمان ثبت و سامانههای اجرایی است؛ نه افزایش بخشنامههای پراکنده. هرچه محاسبه مالیات روشنتر و دادههای سامانهای دقیقتر باشد، اختلاف میان دفترخانه، مؤدی و اداره مالیاتی کمتر میشود.
-
مسیر مالیاتی روشن برای هر نوع سند
سردفتر و مراجعهکننده نباید برای تشخیص یک تکلیف ساده چندین بخشنامه پراکنده را جمع کنند.
-
دسترسی برخط به ارزش معاملاتی
ارزشهای معاملاتی و اطلاعات مؤثر بر مالیات باید برخط و قابل اتکا در اختیار دفترخانه باشد؛ قانون الزام نیز بر این دسترسی تأکید کرده است.
-
مسیر مشخص اعتراض و اصلاح خطای سامانه
مسئولیت ناشی از نقص داده یا اختلال فنی نباید بدون مبنای قانونی بر عهده سردفتر قرار گیرد.
-
آموزش مستمر سردفتران و کارکنان
در نظامی که مقررات بهسرعت تغییر میکند، اتکا به رویه سالهای گذشته خطرناک است.
- تدوین دستورالعملهای یکپارچه و قابل فهم برای هر نوع سند
- بهروزرسانی لحظهای اطلاعات ارزش معاملاتی
- ثبت و نگهداری سوابق خطاها و اختلالات سامانه
- ایجاد مسیر روشن برای اعتراض به محاسبات مالیاتی
- هماهنگی مستمر سازمان ثبت و سازمان امور مالیاتی
- تفکیک روشن مسئولیت مؤدی، سردفتر و دستگاه متولی سامانه
نتیجهگیری؛ تکلیف مالیاتی دفترخانه را باید در قانون و فرآیند اجرا با هم دید
تکالیف مالیاتی دفاتر اسناد رسمی را نمیتوان فقط با یک ماده قانونی یا یک عدد مالیاتی توضیح داد. در نظام جدید، ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول محور اصلی مالیات نقلوانتقال عین و حق واگذاری محل است و ماده ۱۸۷ قانون مالیاتهای مستقیم دیگر مبنای جاری این فرآیند نیست.
در انتقال عین، قانون مالیات را بر مبنای ارزش معاملاتی و با نرخ پنج درصد تعیین کرده است و در انتقال حق واگذاری محل، نرخ دو درصد و مأخذ خاص قانونی پیشبینی شده است. در صلح عمری نیز واقعی بودن عوض تعیین میکند که مالیات هنگام تنظیم سند پرداخت شود یا پس از فوت. نوع سند، تاریخ تعلق مالیات، اطلاعات سامانه، مقررات اجرایی و وضعیت واقعی ملک همگی در نتیجه نهایی مؤثرند.
از منظر سردفتری، مسئولیت دفترخانه با مسئولیت مؤدی یکی نیست. سردفتر مکلف به اجرای تکالیفی است که قانون بر عهده دفترخانه گذاشته، اما اصل بدهی مالیاتی معامله ماهیت مستقل خود را دارد. هر اختلاف مالیاتی باید بر اساس منشأ آن و با تفکیک مسئولیت اشخاص و دستگاههای مختلف بررسی شود.
حرکت به سمت ثبت الکترونیک و وصول برخط مالیات، در اصل اقدامی مثبت برای کاهش خطا و افزایش شفافیت است؛ اما موفقیت آن به کیفیت دادهها، هماهنگی دستگاهها و مسیر روشن اصلاح خطاهای سامانهای وابسته است. دفترخانه زمانی میتواند تکلیف قانونی خود را با اطمینان اجرا کند که «قانون، سامانه و رویه اداری» سه ضلع یک فرآیند واحد باشند. اگر میان این سه فاصله بیفتد، نخستین کسانی که هزینه آن را میپردازند، نه فقط سردفتران، بلکه مردم و امنیت حقوقی معاملات آنان خواهند بود.
جمعبندی نهایی: مالیات سند موضوعی جدا از تنظیم سند رسمی نیست؛ اما مسئولیت مالیاتی سردفتر نیز با بدهی مالیاتی مؤدی یکسان نیست. معیار صحیح، قانون حاکم در تاریخ معامله، نوع سند، مأخذ قانونی مالیات، مقررات اجرایی و اطلاعات معتبر سامانهای است.
سؤالات متداول درباره تکالیف مالیاتی دفاتر اسناد رسمی
آیا سردفتر باید مالیات معامله را از طرف خودش پرداخت کند؟
مالیات نقل و انتقال ملک در دفترخانه چند درصد است؟
مالیات انتقال سرقفلی و حق واگذاری محل چگونه محاسبه میشود؟
آیا ماده ۱۸۷ قانون مالیاتهای مستقیم هنوز در تنظیم اسناد ملکی اجرا میشود؟
اگر سامانه ارزش معاملاتی را اعلام نکند، دفترخانه میتواند سند را تنظیم کند؟
مالیات صلح عمری بلاعوض چه زمانی پرداخت میشود؟
در صلح عمری معوض، بعد از فوت مصالح هم مالیات تعلق میگیرد؟
آیا تعیین نبات یا نمک بهعنوان مالالصلح، صلح را معوض میکند؟
کد استعلام مالیاتی صلح عمری معوض و بلاعوض چیست؟
آیا همه اسناد رسمی مشمول مالیات نقل و انتقال ملک هستند؟
آیا مالیات نقل و انتقال ملک با مالیات بر ارزش افزوده دفترخانه یکی است؟
برای اطلاع از هزینه تنظیم سند چه کاری باید انجام داد؟
- قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، ماده ۴ و تبصرههای ۱ و ۲
- قانون مالیاتهای مستقیم، مواد ۵۹، ۶۳، ۶۴، ۱۱۹، ۱۲۲ و ۱۸۷ (منسوخ)
- قانون مالیات بر ارزش افزوده، تبصره ۱ ماده ۱۷
- قانون پیشفروش ساختمان، ماده ۵
- بخشنامههای سازمان امور مالیاتی: ۲۰۰/۶۳۰۰۲/د (۱۴۰۳/۰۸/۲۶)، ۲۳۰/۵۸۸۸/د (۱۳۹۷/۰۲/۱۷) و ۱۳۵۳۰
پیش از مراجعه، پرونده مالیاتی سندتان را بررسی کنیم
دفتر اسناد رسمی ۶۶۲ تهران؛ نوع سند، مأخذ مالیات و مدارک لازم را پیش از حضور با شما مرور میکند.
ارسال مدارک و رزرو نوبتمحاسبه هزینه سند