

نویسنده: لیلا فرجزاده، سردفتر اسناد رسمی · بررسی نظریه مشورتی شماره ۷/۱۴۰۵/۴۹ مورخ ۱۴۰۵/۰۵/۳۱
گاهی شخصی میخواهد تا پایان عمر از سود سپرده بانکی خود استفاده کند، اما اصل سپرده پس از فوت در اختیار فرد معینی قرار گیرد و وارد تقسیم ترکه نشود. برای این هدف در دفاتر اسناد رسمی سندی با عنوان «صلح عمری سپرده بانکی» تنظیم میشود. اما هر نوشتهای با این نام، الزاماً صلح معتبر نیست.
پاسخ کوتاه
اگر اصل حق مالی ناشی از سپرده در زمان تنظیم سند به متصالح منتقل شود، مصالح فقط منافع یا سود مورد توافق را تا پایان عمر نگه دارد و اختیار برداشت اصل تا زمان فوت محدود شود، عمل میتواند صلح معتبر باشد و اصل سپرده جزء ترکه نباشد. اما اگر انتقال فقط پس از فوت باشد، یا مصالح بتواند بدون فسخ همه اصل را برداشت کند، نتیجه ممکن است وصیت یا بیاعتباری باشد.فهرست مطالب
سه مفهوم پایه: صلح، عمری و حق فسخ
۱. عقد صلح چیست؟
صلح فقط برای پایان دادن به دعوا نیست. مطابق ماده ۷۵۲ قانون مدنی، صلح میتواند برای رفع اختلاف موجود، جلوگیری از اختلاف احتمالی یا در مقام انجام معامله واقع شود. بنابراین شخص میتواند مالی یا حقی را از طریق صلح منتقل کند، حتی بدون وجود اختلاف.
صلح ممکن است معوض یا بلاعوض باشد. ماده ۷۵۷ صلح بلاعوض را معتبر شناخته است. کم بودن یا نبودن عوض، بهتنهایی سند را به وصیت تبدیل نمیکند؛ آنچه اهمیت دارد قصد واقعی، زمان انتقال حق و مجموع مفاد قرارداد است.
اصل بر لازم بودن عقد صلح است (ماده ۷۶۰). صلح جز با اقاله یا وجود حق فسخ برهم نمیخورد. مصالح پس از امضا نمیتواند صرفاً بهدلیل پشیمانی مال را پس بگیرد.
۲. «صلح عمری» در این بحث چه معنایی دارد؟
قانون مدنی در ماده ۴۱، «عمری» را نوعی حق انتفاع میداند که برای مدت عمر مالک، منتفع یا شخص ثالث برقرار میشود. اصطلاح «صلح عمری» عنوان عقد مستقلی در قانون نیست؛ در عرف دفترخانهای معمولاً به قراردادی گفته میشود که در آن مالکیت یا حق مالی از زمان تنظیم سند منتقل میشود، منافع معین تا پایان عمر برای مصالح محفوظ میماند و اختیار تصرف متصالح تا زمان مقرر محدود میشود.
بنابراین «عمری» بودن به معنای انتقال مالکیت در لحظه فوت نیست. اگر مالکیت فقط پس از فوت ایجاد شود، موضوع به وصیت تملیکی (ماده ۸۲۶) نزدیک میشود.
در سپرده بانکی این تمایز حساستر است؛ پول مالی مصرفشدنی است و ماده ۴۶ قانون مدنی حق انتفاع را در مالی قابل تصور میداند که استفاده از آن با بقای عین ممکن باشد. ازاینرو در الگوی مورد تأیید نظریه مشورتی، آنچه برای مصالح باقی میماند «حق دریافت سود یا منافع قراردادی» است و اصل حق مالی باید برای متصالح محفوظ بماند.
۳. صلح با حق فسخ یعنی چه؟
ممکن است در سند شرط شود مصالح تا پایان عمر یا مدت معین حق فسخ داشته باشد. وجود این شرط به معنای آن نیست که مالکیت تا فوت منتقل نمیشود؛ انتقال از زمان انعقاد واقع میشود، اما مصالح میتواند با اعمال حق فسخ قرارداد را برهم بزند.
در سند باید روشن باشد: مدت حق فسخ، شخصی بودن یا قابلیت انتقال به وراث، نحوه اعمال فسخ، اثر برداشت اصل سپرده و زمان ابلاغ فسخ به بانک. مطابق مواد ۴۴۹ و ۴۵۱، فسخ میتواند با لفظ یا فعلی که روشن بر برهم زدن دلالت دارد واقع شود؛ اما هر برداشت بانکی خودبهخود فسخ نیست.
صلح عمری سپرده بانکی یعنی چه؟
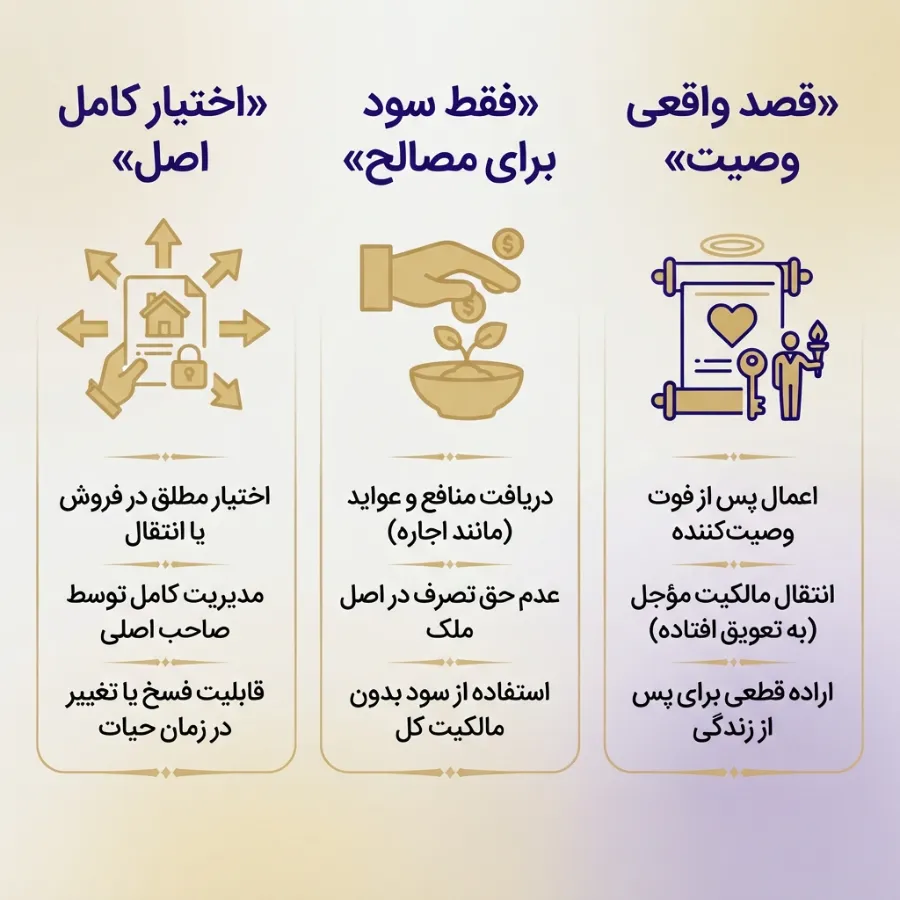
صلح عمری سپرده بانکی قراردادی است که به موجب آن سپردهگذار حق مالی معین ناشی از یک حساب یا سپرده را اکنون به شخص دیگری صلح میکند، حق دریافت منافع مقرر را تا پایان عمر برای خود نگه میدارد و اختیار متصالح برای دریافت اصل را تا زمان فوت محدود میکند.
سه زمان باید از هم جدا شود:
- زمان ایجاد مالکیت متصالح: هنگام انعقاد صلح
- دوره انتفاع مصالح: تا پایان عمر یا مدت مقرر
- زمان امکان برداشت اصل توسط متصالح: معمولاً پس از فوت و انجام تشریفات بانکی و مالیاتی
اگر بند نخست حذف شود و نوشته فقط بگوید «پس از فوت موجودی متعلق به فلان شخص باشد»، ساختار بیشتر به وصیت شباهت پیدا میکند.
موضوع صلح چیست: پول داخل حساب یا طلب سپردهگذار از بانک؟
پول موجود در حساب مانند بسته اسکناس در صندوق بانک نیست. آنچه در سند باید شناسایی شود، «حق مالی و مطالبات قراردادی سپردهگذار ناشی از قرارداد بانکی» است.
| نوع حساب یا سپرده | مبنای حقوقی غالب | سود قراردادی | نکته برای صلح |
|---|---|---|---|
| حساب جاری قرضالحسنه | قرضالحسنه و ابزار پرداخت | ندارد | دستهچک و گردش مستمر، اجرا را پیچیده میکند |
| پسانداز قرضالحسنه | قرضالحسنه | سود از پیشتعیینشده ندارد | تعبیر «انتفاع از سود» دقیق نیست |
| سپرده سرمایهگذاری مدتدار | سرمایهگذاری و وکالت بانک | تابع قرارداد بانکی | به الگوی حفظ اصل و استفاده از منافع نزدیکتر است |
| مشترک، ارزی، مسدود یا توثیقشده | تابع قرارداد اختصاصی | متفاوت | بدون بررسی قرارداد و محدودیتها حکم کلی ندهید |
در سند باید بانک و شعبه، نوع سپرده، شماره سپرده، محدوده مانده و وضعیت سودها روشن باشد. همچنین مشخص شود صلح فقط مانده تاریخ سند را دربرمیگیرد یا واریزهای بعدی را نیز.
تفاوت صلح عمری سپرده با وصیت
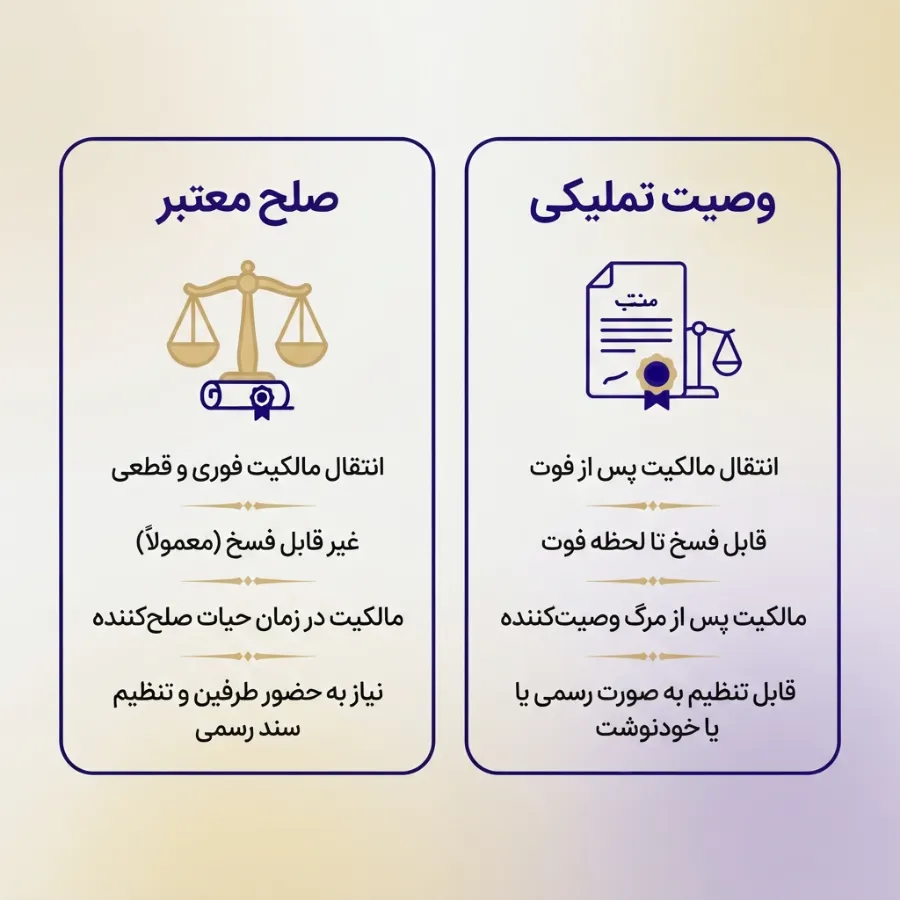
مهمترین تفاوت، زمان انتقال مالکیت است.
| موضوع | صلح معتبر سپرده | وصیت تملیکی |
|---|---|---|
| زمان انتقال حق | از زمان انعقاد صلح | پس از فوت موصی |
| امکان رجوع یکجانبه | فقط با حق فسخ یا سبب قانونی | موصی اصولاً میتواند رجوع کند |
| اثر نسبت به ترکه | در صورت اعتبار، جزء ترکه نیست | تا یکسوم نافذ است؛ مازاد نیاز به اجازه وراث |
| نقش قبول ذینفع | قبول در انعقاد نقش دارد | قبول موصیله پس از فوت مؤثر است |
بر اساس مواد ۸۲۶، ۸۲۷، ۸۲۹، ۸۳۸ و ۸۴۳ قانون مدنی، وصیت تملیکی انتقال مجانی برای پس از فوت است. در صلح معتبر، انتقال در زمان حیات واقع میشود. عبارتهایی مانند «پس از فوت مالک میشود» میتواند مرز صلح و وصیت را مخدوش کند.
صوری بودن یا ناچیز بودن عوض بهتنهایی دلیل وصیت بودن نیست؛ زیرا صلح بلاعوض نیز صحیح است. دادگاه از مجموع عبارات و اوضاعواحوال قصد واقعی را احراز میکند.
سه حالت مطرحشده در نظریه مشورتی ۷/۱۴۰۵/۴۹
حالت نخست: اگر مصالح تا پایان عمر اختیار داشته باشد هم اصل و هم سود را برداشت کند و بتواند تمام موضوع صلح را از بین ببرد، این ترتیب با ماهیت صلح سازگار نیست؛ مگر آنکه برداشت اصل، با توجه به مفاد سند، اعمال عملی حق فسخ تلقی شود.
حالت دوم: اگر اصل سپرده در زمان صلح به متصالح منتقل شده باشد، مصالح فقط از سود استفاده کند و متصالح پس از فوت اصل را برداشت کند، نظریه این ساختار را با عقد صلح سازگار میداند. در این فرض، اصل سپرده — به شرط صحت و بقای صلح — جزء ماترک نیست.
حالت سوم: اگر از متن و قرائن معلوم شود طرفین انتقال فعلی را قصد نکردهاند و هدف تملیک پس از فوت بوده، عمل تابع قواعد وصیت خواهد بود و «حق فسخ» ممکن است همان حق رجوع موصی تلقی شود.
اعتبار نظریه مشورتی: نظریه اداره کل حقوقی قانون یا رأی دادگاه نیست و برای دادرس الزامآور نیست. ارزش آن در ارائه تفسیر کارشناسی است. در اختلاف، دادگاه با بررسی قصد، متن سند، نوع سپرده و نحوه اجرا تصمیم میگیرد.
چرا اختیار برداشت اصل سپرده اهمیت دارد؟
موضوع صلح باید در عالم حقوق باقی بماند. اگر مصالح بدون فسخ بتواند هر زمان تمام اصل را برداشت کند، معلوم نیست چه حق مالی به متصالح منتقل شده است.
در سند باید روشن باشد: آیا مصالح حق برداشت اصل دارد؟ آیا این برداشت اعمال فسخ است؟ برداشت بخشی چه اثری دارد؟ کارمزدها، مالیات و تمدید سپرده چه وضعی دارند؟ اگر بانک نوع سپرده را تغییر دهد، حق متصالح به کدام طلب جانشین منتقل میشود؟
مالکیت متصالح از چه زمانی ایجاد میشود؟
در صلح معتبر، حق متصالح از زمان انعقاد قرارداد ایجاد میشود، نه از زمان فوت. آنچه میتواند تا فوت به تأخیر بیفتد، امکان تصرف یا دریافت اصل است.
اگر متصالح پیش از مصالح فوت کند، اصل بر این است که حق مالی قبلاً منتقلشده در ترکه متصالح قرار گیرد؛ مگر ترتیب دیگری در سند پیشبینی شده باشد. تعیین تکلیف فوت مقدم متصالح و تعدد متصالحان باید از ابتدا در قرارداد روشن شود.
آیا سپرده صلحشده جزء ترکه است؟
اگر صلح صحیح واقع شده، اصل حق در زمان حیات منتقل شده و تا فوت فسخ یا اقاله نشده باشد، مال صلحشده متعلق به مصالح نیست تا در ترکه او قرار گیرد و مقررات ثلث وصیت بر آن حاکم نیست.
اما این نتیجه مطلق نیست. اگر دادگاه قرارداد را وصیت تشخیص دهد، صلح بیاعتبار باشد، حق فسخ اعمال شده باشد، سپرده در وثیقه یا بازداشت باشد، یا موضوع در زمان لازم وجود نداشته باشد، نتیجه تغییر میکند.
آیا وراث میتوانند به سند اعتراض کنند؟
سند دفترخانه سند رسمی است (مواد ۱۲۸۷، ۱۲۹۰ و ۱۲۹۲ قانون مدنی) و انکار و تردید ساده نسبت به آن پذیرفته نیست. با این حال، رسمی بودن راه مراجعه به دادگاه را نمیبندد.
وراث یا ذینفع میتوانند با دلیل ادعا کنند: جعل، فقدان اهلیت یا قصد، صوری بودن و قصد واقعی وصیت، مبهم بودن موضوع، فسخ یا اقاله پیش از فوت، یا وجود حق مقدم شخص ثالث. صرف نارضایتی از نتیجه، دلیل بیاعتباری نیست.
تکلیف بانک در برابر سند رسمی چیست؟
مطابق نظریه مشورتی، بانک باید سند رسمی را معتبر بداند و طبق مفاد آن عمل کند؛ مگر رأی یا دستور قضایی مؤثری برخلاف آن ارائه شود. نظریه در این قسمت به ماده ۹ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول استناد کرده است.
نکات اجرایی:
- سند باید به بانک ابلاغ یا ارائه شود.
- نوع سپرده و قرارداد بانک اهمیت دارد؛ انتقال حق الزاماً به معنای تغییر نام فوری صاحب حساب نیست.
- حقوق اشخاص ثالث مقدم است (بازداشت، وثیقه، بدهی).
- بانک باید دستور قضایی را رعایت کند.
- هماهنگی پیشینی با بانک ضروری است.
تنظیم سند بدون اخذ نظر اجرایی بانک میتواند سندی معتبر میان طرفین ایجاد کند، اما در مرحله اجرا با دشواری روبهرو شود.
مالیات صلح عمری سپرده چگونه محاسبه میشود؟
صلح معتبر سپرده ارث محسوب نمیشود، اما به معنای معافیت خودکار مالیاتی نیست. مواد ۱۱۹ و ۱۲۲ قانون مالیاتهای مستقیم، تحصیل مال از طریق معاملات محاباتی یا بلاعوض و صلحی را که منافع آن برای مدت عمر نزد مصالح باقی میماند، مشمول قواعد مالیات بر درآمد اتفاقی دانستهاند.
بر پایه ماده ۱۲۲، در صلحی که منافع برای مصالح محفوظ مانده، مبنای مالیات در زمان تعلق منافع به متصالح تعیین میشود. نظریه مشورتی نیز اعلام کرده بانک هنگام پرداخت به متصالح باید گواهی یا مفاصاحساب مالیاتی مطالبه کند.
نمیتوان برای همه پروندهها درصد ثابت اعلام کرد. صلح عمری را نباید بهعنوان راهی برای «حذف مالیات» معرفی کرد؛ اثر اصلی آن تعیین تکلیف مالکیت و خروج مشروط از ترکه است.
آیا مصالح میتواند از صلح منصرف شود؟
اگر در سند حق فسخ پیشبینی نشده باشد، پاسخ اصولاً منفی است. راههای پایان دادن به صلح: اقاله با توافق، اعمال حق فسخ مندرج در سند، یا انحلال بر اساس اسباب قانونی.
در صورت درج حق فسخ، بهتر است شخصی، مدتدار و با تشریفات روشن باشد. اگر مقصود عدم انتقال به وراث است، اختصاص به شخص مصالح باید صریحاً درج شود (مواد ۴۴۵ و ۴۴۶ قانون مدنی).
نکات ضروری پیش از تنظیم سند در دفترخانه
مستندات لازم
- مدارک هویتی مصالح و متصالح
- قرارداد افتتاح حساب و آخرین گواهی بانک
- شماره سپرده، شعبه، نوع حساب و وضعیت سررسید
- مانده موجود و وضعیت سودها
- اطلاعات وثیقه، بازداشت یا حقوق اشخاص ثالث
- شرایط بانک برای انتقال و محدودسازی برداشت
- در صورت تعدد ذینفعان، سهم دقیق هر یک
تصمیمهایی که باید پیش از امضا گرفته شود
- انتقال فقط مانده فعلی است یا افزایشهای بعدی را نیز دربرمیگیرد؟
- منافع متعلق به مصالح دقیقاً کدام است؟
- آیا حق فسخ دارد؟ تا چه زمانی و با چه تشریفاتی؟
- برداشت جزئی یا کلی اصل چه اثری دارد؟
- در صورت فوت متصالح پیش از مصالح چه میشود؟
- در صورت تغییر شماره حساب یا نوع سپرده، حق چگونه پیگیری میشود؟
- هزینهها و مالیات بر عهده کیست؟
هماهنگی عملی با بانک
پیش از تنظیم سند، بهتر است ساختار مورد نظر به واحد حقوقی بانک ارائه شود تا روشن شود آیا بانک میتواند پرداخت سود را ادامه دهد، برداشت اصل را محدود کند، حق متصالح را ثبت کند و پس از فوت با مدارک مالیاتی اصل را بپردازد.
پرسشهای متداول
آیا هر نوع حساب بانکی را میتوان صلح عمری کرد؟
خیر. حساب جاری، پسانداز قرضالحسنه و سپرده سرمایهگذاری ماهیت یکسان ندارند. ابتدا قرارداد بانکی و امکان اجرای مفاد توسط بانک باید بررسی شود.
آیا مصالح میتواند سود سپرده را تا پایان عمر بگیرد؟
در سپردهای که طبق قرارداد سود دارد، میتوان این حق را حفظ کرد. حسابهای قرضالحسنه سود قراردادی از پیشتعیینشده ندارند.
آیا مصالح میتواند اصل پول را هم برداشت کند؟
اگر بدون اعمال حق فسخ اختیار نامحدود داشته باشد، ساختار با صلح مورد نظر نظریه سازگار نیست. میتوان حق فسخ پیشبینی کرد و برداشت اصل را با شرایط دقیق نشانه اعمال آن دانست.
آیا نامگذاری سند به «صلح عمری» برای اعتبار کافی است؟
خیر. دادگاه به محتوا و قصد واقعی توجه میکند، نه صرفاً عنوان.
آیا مال صلحشده مشمول محدودیت یکسوم وصیت است؟
اگر انتقال فعلی و صلح معتبر باشد، خیر. اگر دادگاه عمل را وصیت تشخیص دهد، مازاد بر ثلث بدون اجازه وراث نافذ نیست.
آیا صلح عمری سپرده مالیات دارد؟
ممکن است مشمول مالیات بر درآمد اتفاقی و ماده ۱۲۲ باشد. میزان دقیق فقط با بررسی پرونده قابل تعیین است.
اگر متصالح زودتر از مصالح فوت کند چه میشود؟
چون حق از زمان انعقاد منتقل شده، اصل بر ورود آن به ترکه متصالح است؛ مگر مفاد سند ترتیب دیگری بدهد.
آیا واریزهای بعدی خودکار مشمول صلح میشود؟
لزومی ندارد. قلمرو صلح باید در سند مشخص باشد.
جمعبندی و توصیه عملی
صلح عمری سپرده بانکی میتواند ابزار مفیدی برای برنامهریزی انتقال دارایی باشد، اما راهحل آن صرفاً نوشتن این جمله نیست که «پول بعد از فوت به شخص معین برسد». هسته حقوقی صلح معتبر این است که حق مالی در زمان حیات منتقل شود، منافع مورد توافق تا پایان عمر برای مصالح باقی بماند و حدود تصرف هر طرف روشن باشد.
نظریه مشورتی ۷/۱۴۰۵/۴۹ ساختاری را که در آن مصالح فقط از سود استفاده میکند و اصل برای متصالح حفظ میشود با صلح سازگار دانسته است. تشخیص نهایی در صورت اختلاف با دادگاه است.
پیش از تنظیم چنین سندی چهار موضوع باید کنار هم بررسی شود: نوع سپرده، قصد واقعی طرفین، متن دقیق حق فسخ و امکان اجرای مفاد توسط بانک.منابع و مستندات اصلی
- قانون مدنی، مواد ۴۰، ۴۱، ۴۶، ۴۷، ۴۴۵، ۴۴۶، ۴۴۹، ۴۵۱، ۷۵۲ تا ۷۶۷، ۸۲۶ تا ۸۴۳، ۱۲۸۷، ۱۲۹۰ و ۱۲۹۲ — dotic.ir
- قانون عملیات بانکی بدون ربا، مواد ۳ تا ۵ — qavanin.ir
- آییننامه فصل دوم قانون عملیات بانکی بدون ربا — qavanin.ir
- قانون مالیاتهای مستقیم، مواد ۱۱۹ تا ۱۲۲ و ۱۲۶ — dotic.ir
- قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، ماده ۹ — qavanin.ir
- نظریه مشورتی شماره ۷/۱۴۰۵/۴۹ مورخ ۱۴۰۵/۰۵/۳۱ — Lawlex
- رأی قطعی درباره شرط خیار مادامالعمر — سامانه ملی آرای قضایی
- مطالعه تحلیلی شرط خیار مادامالعمر — فصلنامه فقه و حقوق اسلامی
تذکر: این نوشته تحلیل عمومی حقوقی است. نوع حساب، قرارداد بانک، مفاد سند و وضعیت مالیاتی هر شخص ممکن است نتیجه را تغییر دهد.مطالب مرتبط→ وصیت عهدی→ وصیتنامه عهدی→ سند وصیت کل اموال→ صلح عمری
دفتر اسناد رسمی ۶۶۲ تهران
سردفتر: لیلا فرجزاده
تلفن: ۰۲۱-۸۸۱۹۵۲۱۷ | همراه: ۰۹۱۹۶۶۲۵۶۶۲
نشانی: تهران، چهارراه جهان کودک، بلوار حقانی، نرسیده به گاندی شمالی، پلاک ۶۷
برای مشاوره و تنظیم سند صلح عمری سپرده بانکی، با دفترخانه تماس بگیرید.